Diversificar no es comprar de todo
Lo que reduce el riesgo no es la cantidad de activos, sino qué tan distinto se mueven entre sí. Eso se mide con la correlación.
La ecuación del riesgo
Para dos activos con pesos w₁ y w₂, volatilidades σ₁ y σ₂ y correlación ρ:
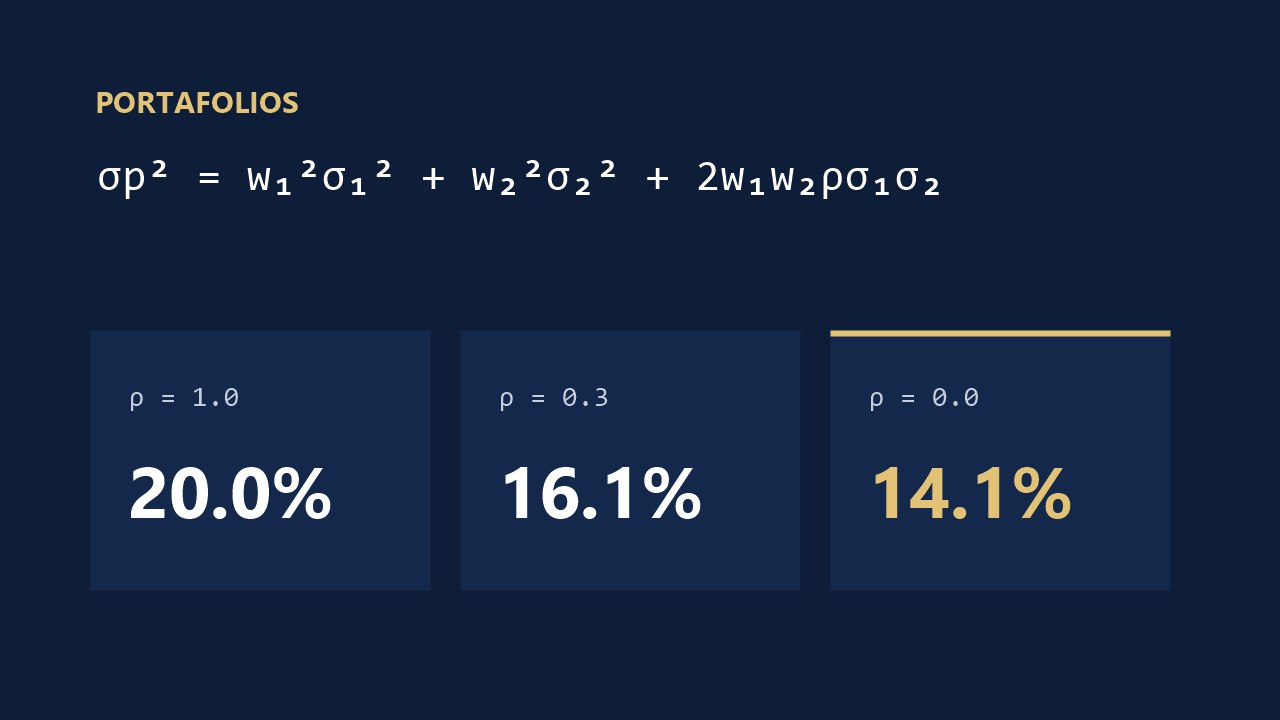
σp² = w₁²σ₁² + w₂²σ₂² + 2·w₁·w₂·ρ·σ₁·σ₂
Entre más baja la correlación ρ, más pequeño queda el último término y menor es el riesgo total.
Ejemplo con números
Dos activos con 20% de volatilidad cada uno, mitad y mitad (w₁ = w₂ = 0.5). Con ρ = 0.3:
σp² = 0.25·0.04 + 0.25·0.04 + 2·0.25·0.3·0.04 = 0.026
σp = √0.026 ≈ 16.1%
Qué significa para ti
Antes de sumar un activo a tu portafolio, la pregunta no es solo cuánto puede rendir, sino cómo se mueve frente a lo que ya tienes. Dos activos con correlación cercana a 1 suben y bajan juntos: tenerlos es casi como tener uno solo, y el riesgo no baja. Entre más baja la correlación, más se compensan sus movimientos.
Ojo: la correlación no es fija. Cambia con el tiempo y suele subir en las crisis, justo cuando más se necesita la diversificación. Por eso conviene medirla con datos recientes y revisarla de vez en cuando, en lugar de suponerla una sola vez.
En resumen
- Diversificar es tener activos que se mueven distinto.
- La correlación ρ es la variable que más reduce el riesgo.
- Con ρ bajo, el riesgo baja sin sacrificar rendimiento esperado.
Contenido educativo. No constituye asesoría de inversión ni recomendación personalizada. Los ejemplos son ilustrativos y no garantizan resultados.